Certificati Cash Collect: il minicorso per chi parte da zero (premi, barriere, memoria, effetto quanto)
Cos'è un certificato Cash Collect, come si leggono premio, barriera cedolare e barriera capitale, cosa fanno memoria, autocall, Airbag ed effetto quanto. Un corso in dodici lezioni, con esempio completo mese per mese e il caso peggiore scritto prima.
Un certificato che paga l'1% al mese sembra un regalo. La domanda che decide come va a finire è un'altra: cosa succede al mio capitale quando il mercato smette di collaborare?
Questo corso parte da zero. Non serve aver mai comprato un certificato, né sapere cos'è una barriera. Ogni concetto arriva con un esempio numerico che puoi rifare con una calcolatrice, e ogni scheda viene letta partendo dal caso peggiore. Non è un invito a investire: le schede dei certificati si leggono con calma, e questo è un modo per imparare a leggerle prima di mettere un euro.
Hai €100.000?Obiettivo: €1.000 al mese.
Ti mostriamo come costruiamo un portafoglio orientato al cash flow, quali rischi comporta e come lo gestiamo. Numeri reali, zero promesse.
Fonte: PortfolioAnalyst IBKR, 01/01–25/12/2025, valore base 1.000. I risultati passati non garantiscono quelli futuri.
La mappa delle dodici lezioni:
- Lezione 1: cos'è un certificato, davvero
- Lezione 2: cos'è un Cash Collect
- Lezione 3: come si legge una scheda, campo per campo
- Lezione 4: il premio condizionato e la barriera cedolare
- Lezione 5: l'effetto memoria
- Lezione 6: la barriera capitale e il worst of
- Lezione 7: il rimborso anticipato (autocall) e lo step down
- Lezione 8: Airbag e barriere basse
- Lezione 9: l'effetto quanto
- Lezione 10: i rischi che le brochure non scrivono
- Lezione 11: un esempio completo, mese per mese, nel caso buono e in quello cattivo
- Lezione 12: come scegliere, quanto metterne, esercizio e verifica
Lezione 1: cos'è un certificato, davvero
Un certificato è uno strumento finanziario emesso da una banca o da un istituto, quotato in Borsa e acquistabile come un'azione. Dentro ha due pezzi, e conoscerli cambia il modo di guardarlo:
- Un prestito che fai all'emittente. Dai i soldi alla banca, che li rimborserà (se tutto va bene) alla scadenza. È come un'obbligazione.
- Una o più opzioni. Il premio che ricevi esiste perché, in pratica, vendi una protezione: ti impegni a prendere su di te il rischio che i titoli del paniere crollino. Se hai letto il minicorso sulle opzioni, è lo stesso meccanismo della put venduta, confezionato dentro un prodotto.
Due conseguenze pratiche. La prima: i premi alti non sono generosità, sono il compenso di un rischio. La seconda: il certificato non è coperto da alcuna garanzia sui depositi. Se l'emittente fallisce, rischi di perdere anche il capitale. Ci torniamo nella lezione 10.
Lezione 2: cos'è un Cash Collect
Cash Collect (letteralmente "incassa contanti") è la famiglia di certificati che pagano premi periodici, di solito mensili, trimestrali o annuali, a condizione che i titoli del paniere rispettino certi livelli. In più, spesso possono scadere in anticipo (autocall) restituendoti il capitale.
Tre domande descrivono qualsiasi Cash Collect:
- Quando e quanto mi paga? (premio e barriera cedolare)
- Cosa succede alla scadenza se i titoli sono scesi? (barriera capitale)
- Può finire prima? (autocall)
Per tutto il corso usiamo un certificato inventato, che chiamiamo Certificato Alfa, con queste caratteristiche:
- Valore nominale: 1.000 euro
- Paniere: tre azioni, che chiamiamo A, B e C (tutte partono da un livello iniziale che vale 100%)
- Premio: 1% al mese, cioè 10 euro (12% annuo)
- Barriera cedolare: 60%
- Barriera capitale: 60%
- Effetto memoria: sì
- Rimborso anticipato: dal sesto mese, con livello di attivazione al 100% che scende di 1 punto al mese
- Durata: 3 anni
Lezione 3: come si legge una scheda, campo per campo
Quando apri la scheda di un certificato (sul sito dell'emittente, di un portale o del tuo broker), cerca questi campi. Sono quasi sempre gli stessi:
- ISIN: il codice di 12 caratteri che identifica il certificato.
- Emittente: chi ha emesso il certificato e quindi chi deve rimborsarti. È il tuo rischio di controparte.
- Sottostanti: i titoli o gli indici del paniere.
- Data di strike: il giorno in cui si fotografano i livelli iniziali (100%).
- Premio: quanto paga, e con che frequenza.
- Barriera cedolare: il livello sotto il quale il premio non viene pagato.
- Barriera capitale: il livello sotto il quale, alla scadenza, perdi capitale.
- Livello di rimborso anticipato (trigger): il livello sopra il quale il certificato scade prima.
- Date di osservazione: i giorni in cui si controlla tutto.
- Scadenza: la data finale.
- Effetto memoria, Airbag, quanto: le opzioni extra, spiegate nelle lezioni seguenti.
- Prezzo (denaro e lettera): quanto trovi per vendere e per comprare.
Prima regola a freddo: non comprare un certificato di cui non sai riempire a mano questi campi.
Lezione 4: il premio condizionato e la barriera cedolare
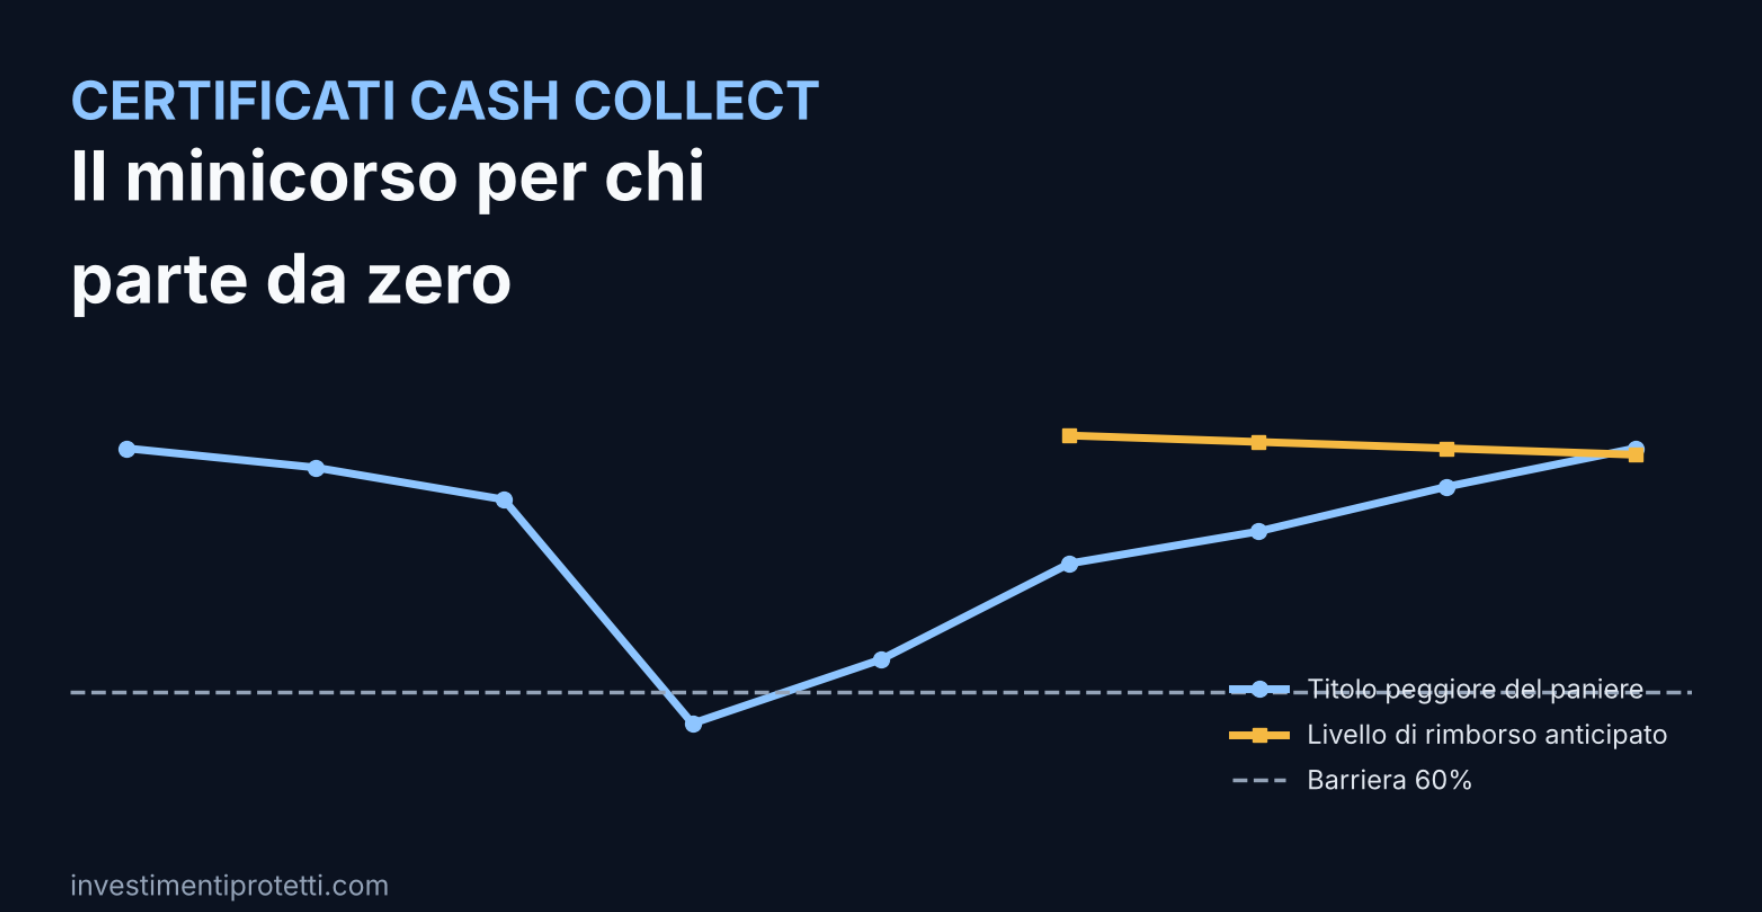
Il premio del Certificato Alfa è 10 euro al mese, ma non è garantito. Ogni mese, alla data di osservazione, si guarda il titolo peggiore del paniere (il cosiddetto worst of) e si confronta con la barriera cedolare, il 60% del livello iniziale:
- Se il peggiore è al 60% o sopra: ricevi i 10 euro.
- Se è sotto il 60%: quel mese non ricevi nulla.
Un esempio: A è al 105%, B al 98%, C al 72%. Il peggiore è C al 72%: sopra il 60%, quindi il premio viene pagato. Il mese dopo C scende al 55%: il peggiore è sotto la barriera cedolare, e il premio salta, anche se A e B vanno benissimo. Un solo titolo debole basta.
Il premio è condizionato, e il certificato non è un'obbligazione con cedola fissa. Chi lo confronta con un BTP sta confrontando cose diverse.
Lezione 5: l'effetto memoria
L'effetto memoria è una clausola che recupera i premi saltati. Se in un mese il premio non viene pagato, resta "in memoria". Al primo mese successivo in cui la condizione è rispettata, ricevi il premio del mese più tutti quelli accumulati.
Un esempio con il Certificato Alfa:
- Mese 3: il peggiore è al 90%. Premio pagato: 10 euro.
- Mese 4: il peggiore scende al 55%, sotto la barriera. Premio non pagato, ma resta in memoria: 10 euro.
- Mese 5: il peggiore risale al 65%. Ricevi il premio del mese (10 euro) più quello in memoria (10 euro): 20 euro.
Senza memoria, a mese 5 avresti ricevuto 10 euro e i 10 del mese 4 sarebbero andati persi. La memoria vale, ma ha un limite: funziona solo se il titolo risale sopra la barriera. Se resta sotto fino alla fine, i premi in memoria non vengono mai pagati.
Lezione 6: la barriera capitale e il worst of
Alla scadenza, se il certificato non è stato rimborsato prima, si guarda un'ultima volta il peggiore del paniere:
- Peggiore al 60% o sopra: ricevi 1.000 euro (più l'ultimo premio). Il capitale è intero, anche se uno dei titoli è sceso del 40%.
- Peggiore sotto il 60%: perdi capitale in proporzione al peggiore. Se chiude al 45%, ricevi 450 euro per un certificato da 1.000.
Attenzione a due dettagli. Il primo: la barriera capitale e quella cedolare possono essere diverse. Nell'esempio sono entrambe al 60%, ma in alcune schede la cedolare è più alta, e in altre più bassa. Controlla sempre. Il secondo: la barriera capitale è di norma osservata solo alla scadenza, ma qualche prodotto la controlla anche durante la vita: leggi come viene osservata.
Il worst of è il cuore del rischio. Più titoli ci sono nel paniere, più è probabile che uno cada. I panieri di quattro titoli rendono di più di quelli da due, e per lo stesso motivo sono più rischiosi. Quando lo stesso gruppo di titoli (per esempio le banche) compare in molti certificati, il rischio si somma tra una scheda e l'altra: guardalo prima di comprarne un secondo.
Lezione 7: il rimborso anticipato (autocall) e lo step down
Dalla data prevista (nel nostro esempio il sesto mese) il certificato può scadere prima. Ogni mese si guarda il peggiore del paniere: se è al livello di attivazione o sopra, il certificato rimborsa 1.000 euro più il premio del mese e finisce lì.
Il livello di attivazione parte alto (100%) e con lo step down scende nel tempo: nel Certificato Alfa di 1 punto al mese. Al sesto mese è 100%, al settimo 99%, all'ottavo 98%, e così via. Più passa il tempo, più è facile che il rimborso scatti.
Cosa significa per te: l'autocall è una buona notizia per il capitale e una cattiva per il flusso. Riprendi i soldi, ma l'incasso mensile si ferma, e devi reinvestire quando i tassi e i prezzi li decide il mercato. Chi si aspetta 12% all'anno per tre anni può trovarsi, se va tutto bene, con sei mesi di premi.
C'è anche un costo nascosto. Se hai comprato il certificato a 1.015 euro e viene rimborsato a 1.000, quei 15 euro li perdi. Quando acquisti sopra il nominale, un rimborso anticipato ti costa.
Lezione 8: Airbag e barriere basse
Due varianti che cambiano il rischio. Entrambe si pagano in rendimento.
Barriera bassa. Con una barriera al 30% o al 40% serve un crollo enorme dei titoli per perdere capitale. Il rovescio: il premio è più basso. Su una scheda recente di Citigroup, per esempio, un paniere di quattro banche con barriera al 30% rendeva il 7,25% annuo. Il confronto con altri certificati su panieri e emittenti diversi non è pulito, ma l'ordine di grandezza è questo: l'analisi dei due certificati Citi con barriera al 30% lo mostra con i numeri.
Airbag. È una clausola che attenua la perdita se cadi sotto la barriera. Senza Airbag, se il peggiore chiude al 50% (barriera al 60%) ricevi il 50% del nominale: 500 euro. Con l'Airbag, il rimborso si calcola rispetto alla barriera: 50 ÷ 60 = 83,3%, cioè circa 833 euro. La differenza tra 500 e 833 è enorme, e il suo prezzo sta nel premio, che è più basso.
Il grafico mostra la differenza: senza Airbag, appena scendi sotto il 60% il rimborso cade a picco; con l'Airbag, scende in modo continuo. Per approfondire, leggi anche l'analisi dei certificati con Airbag.
Lezione 9: l'effetto quanto
Molti certificati hanno come sottostanti titoli americani, quotati in dollari. Il certificato però paga in euro. Se non c'è un'indicazione particolare, il cambio può entrare nel calcolo: un titolo fermo a 100 dollari, con il dollaro che perde l'8% sull'euro, vale per te l'8% in meno.
L'effetto quanto (dall'inglese "quantity adjusting") elimina questo problema. Il certificato considera la performance del titolo nella sua valuta e la paga in euro alla pari, come se il cambio non esistesse. Quindi: se il titolo americano sale del 10% in dollari, per il certificato sale del 10%, anche se il dollaro è sceso.
Il vantaggio è la prevedibilità: guardi solo il titolo, non anche il cambio. Il costo è che la protezione dal cambio non è gratis: è incorporata nelle condizioni del prodotto, e non la vedi scritta nel prezzo. Nella scheda cerca la dicitura "quanto" (oppure "protetto dal rischio di cambio"). Se non c'è, controlla come viene calcolata la performance.
Lezione 10: i rischi che le brochure non scrivono
- Rischio emittente. Se l'emittente fallisce, i premi e il capitale dipendono dalla sua solvibilità. Barriera al 30% o no, un emittente in difficoltà non rimborsa. Guarda chi è l'emittente, non solo il rendimento.
- Il titolo peggiore decide tutto. Quattro titoli, un solo punto debole.
- Prezzo sopra il nominale. Comprare a 1.015 un certificato che può essere rimborsato a 1.000 è una perdita programmata.
- Spread denaro-lettera. Nel mercato secondario c'è una differenza tra il prezzo a cui compri e quello a cui vendi: un costo da considerare, specie su certificati poco scambiati.
- Il flusso si ferma. L'autocall interrompe i premi proprio quando le cose vanno bene. Il reinvestimento è un problema tuo.
- Concentrazione. Molti certificati diversi possono avere gli stessi titoli dentro (le stesse banche, lo stesso indice tecnologico). Tre certificati con lo stesso paniere sono un solo rischio, in triplo.
- Mercato che crolla e non ritorna. Una barriera non è un'assicurazione: se i titoli restano sotto la soglia alla scadenza, la perdita è reale.
Per una lettura critica dei rischi dei certificati, c'è anche la guida analitica ai certificati.
Lezione 11: un esempio completo, mese per mese
Torniamo al Certificato Alfa (1.000 euro, premio 10 euro al mese, barriere 60%, memoria, rimborso anticipato dal mese 6 con livello 100% che scende di 1 punto al mese). Compri a 1.000 euro. Il peggiore del paniere nei primi nove mesi, osservato a ogni scadenza mensile:
- Mese 1: 98%. Premio pagato: 10 euro.
- Mese 2: 95%. Premio: 10.
- Mese 3: 90%. Premio: 10.
- Mese 4: 55%, sotto la barriera. Nessun premio. In memoria: 10.
- Mese 5: 65%. Premio del mese più memoria: 20.
- Mese 6: 80%. Premio: 10. Rimborso anticipato? Serve 100%: no.
- Mese 7: 85%. Premio: 10. Livello di rimborso 99%: no.
- Mese 8: 92%. Premio: 10. Livello 98%: no.
- Mese 9: 98%. Livello di rimborso 97%: sì. Il certificato scade: ricevi 1.000 più 10 di premio.
Totale dei premi: 10+10+10+0+20+10+10+10+10 = 90 euro. Più 1.000 di capitale, ricevi 1.090 euro per 1.000 investiti in nove mesi: il 9% in tre quarti di anno, in linea con il 12% annuo promesso. Il mese 4 è stato recuperato grazie alla memoria.
E ora il caso cattivo. Stesso certificato, nessun rimborso anticipato. Il paniere cala e non risale. Il peggiore ha pagato premi per 14 mesi (140 euro in tutto) e poi si ferma sotto la barriera fino alla scadenza, a 36 mesi, chiudendo al 45%:
- Senza Airbag: ricevi 450 euro più 140 di premi. In totale 590 euro su 1.000: −41%.
- Con Airbag (45 ÷ 60 = 75%): ricevi 750 più 140. In totale 890 euro: −11%.
Sono percorsi inventati per capire il meccanismo, non previsioni. Ma il punto è chiaro: il rendimento si vede nel caso buono, il rischio si vede in quello cattivo. Una scheda si legge dal secondo.
Lezione 12: come scegliere, quanto metterne, esercizio e verifica
Otto domande prima di comprare
- Chi è l'emittente, e sono disposto a prestargli i soldi per questa durata?
- Quali sono i sottostanti, e li conosco? Compreresti quelle azioni a quel livello?
- Quanto sono vicino alla barriera oggi?
- La barriera cedolare e quella capitale sono uguali? Come viene osservata la capitale?
- Ha memoria? Ha Airbag? Ha effetto quanto?
- Quando può scadere in anticipo, e a che livello?
- A che prezzo compro? Sono sopra o sotto il nominale, e quanto vale lo spread?
- Cosa perdo nel caso peggiore, scritto in euro?
Quanto metterne in portafoglio
Un certificato è un flusso con una coda di rischio, e va dimensionato come tale. Un tetto ragionevole di partenza, da fissare a freddo prima di comprare: una quota contenuta del portafoglio per singolo ISIN (per esempio il 10%), e una quota massima per emittente e per tema (le banche, la tecnologia). Su 100.000 euro, il 10% sono 10.000 euro: a 1% al mese sarebbero 100 euro lordi al mese nel caso buono, e una perdita rilevante in quello cattivo. Non è un reddito da moltiplicare per dodici.
Per vedere come si incastrano i certificati con azioni e obbligazioni in un piano completo, leggi il piano a tre blocchi su 100.000 euro e come costruire un portafoglio di certificati con i nuovi ISIN. Per confrontare tre schede reali, c'è il confronto tra tre certificati su indici. Per provare i numeri, usa il simulatore di scenari per certificati.
Esercizio: quattro settimane senza versare un euro
- Settimana 1: scegli tre certificati Cash Collect diversi e riempi a mano i campi della lezione 3 per ciascuno.
- Settimana 2: per ognuno, scrivi in euro cosa succede se il peggiore chiude a 70%, 50% e 30% alla scadenza.
- Settimana 3: controlla i prezzi: sono sopra o sotto il nominale? Quanto vale lo spread?
- Settimana 4: confronta i panieri: quanti titoli compaiono in più certificati? Se due schede hanno gli stessi titoli, sono lo stesso rischio.
Verifica quello che hai capito
- Un certificato paga 0,8% al mese su 1.000 euro con memoria. Salta due mesi e al terzo la condizione torna valida. Quanto incassi in quel mese? Risposta: 8 euro × 3 = 24 euro.
- Barriera capitale al 50%, senza Airbag. Il peggiore chiude al 40%. Quanto ricevi per 1.000 euro? Risposta: 400 euro. E con l'Airbag? Risposta: 40 ÷ 50 = 80%, cioè 800 euro.
- Compri a 1.015 euro un certificato che al primo rimborso anticipato restituisce 1.000 più 10 di premio. Qual è il risultato? Risposta: −15 + 10 = −5 euro.
- Livello di rimborso 100% dal sesto mese con step down di 1 punto al mese: a che livello è al dodicesimo? Risposta: 94%.
Domande frequenti
Cos'è un certificato Cash Collect?
È un certificato che paga premi periodici condizionati al livello dei titoli del paniere e che può scadere in anticipo. Alla scadenza il capitale dipende dal titolo peggiore e dalla barriera capitale.
Cosa significa effetto memoria?
Che i premi non pagati perché il titolo era sotto la barriera cedolare vengono recuperati al primo mese in cui la condizione torna valida.
Che differenza c'è tra barriera cedolare e barriera capitale?
La cedolare decide se ricevi il premio in un certo mese; la capitale decide se perdi capitale alla scadenza. Possono avere livelli diversi.
Cosa vuol dire effetto quanto?
Che il cambio tra la valuta del titolo e l'euro non entra nel calcolo del certificato: conta solo la performance del titolo nella sua valuta.
Il capitale è garantito?
No. Dipende dalla barriera, dal titolo peggiore e dalla solvibilità dell'emittente. Non c'è nessuna garanzia sui depositi.
Cos'è il worst of?
Che premi e rimborso dipendono dal titolo che ha fatto peggio nel paniere, non dalla media.
Questo corso è un assaggio. Nel libro trovi il metodo completo: le regole operative, i sei scenari (compresi quelli in cui il saldo finale è negativo) e i risultati reali con i loro limiti.
Contenuto a scopo informativo e formativo, non costituisce consulenza finanziaria né sollecitazione all'investimento. I certificati sono strumenti complessi, non adatti a tutti, e comportano rischio di perdita del capitale e rischio emittente. Il Certificato Alfa e i percorsi di prezzo sono ipotetici, non considerano commissioni né tasse e non garantiscono risultati. Leggi sempre KID e prospetto prima di investire.